


L'actualité paie RH, sociale et juridique des entreprises
Tenez vous informé des dernières évolutions et restez connecté !

Les nouveautés sociales de l’année
Retour sur les principales nouveautés sociales 2023 à ne pas manquer :
- La loi de financement de la sécurité sociale (LFSS) pour 2023, publiée au JO le 24.12.2022.
- La loi de finances pour 2023
On vous explique tout !
Les mesure liées à la crise sanitaire
Loi de financement de la sécurité sociale 2023
Prolongation des arrêts de travail dérogatoires à compter du 1er janvier 2023 au plus tard le 31 décembre 2023.
Loi de finances 2023
Certaines règles du régime d’activité partielle pérennisées
La loi de finances 2023 inscrit dans le Code du travail certaines règles temporaires initialement prises de manière temporaire pour répondre à la crise sanitaire :
- Ouverture de l’activité partielle aux salariés d’entreprises étrangères sans établissement en France
- Possibilité pour les employeurs publics de recourir à l’activité partielle pour leurs salariés de droit privé.
Les autres mesures
Loi de financement de la sécurité sociale 2023
Exonérations et cotisations sociales :
- Maintien de l’exonération « TO/DE » applicable aux employeurs du secteur agricole qui embauchent en CDD des travailleurs occasionnels ou en CDI des demandeurs d’emploi (DE) jusqu’au 31/12/2025
- Recouvrement par l’URSSAF des cotisations AGIRC-ARRCO: report en 2024
- Clarification sur la déduction forfaitaire de cotisations patronales sur les HS pour les employeurs de 20 à moins de 250 salariés : alignement des modalités d’imputation sur les entreprises de moins de 20 salariés
- Rachat RTT et jours de repos: extension de la déduction des cotisations patronales aux employeurs de 20 à moins de 250 salariés
- Etudiants de « juniors entreprises »: confirmation de leur affiliation au régime général. Les cotisations dues sont calculées soit sur une assiette forfaitaire basée sur le SMIC soit sur la rémunération réelle
Contrôle URSSAF et lutte contre les fraudes :
- Le dispositif limitant la durée des contrôles URSSAF aux entreprises de moins de 10 salariés est étendu aux entreprises de moins de 20 salariés: le contrôle ne pourra pas s’étendre sur une période supérieure à 3 mois (possibilité de prolonger jusqu’à 6 mois max)
- A compter du 01/01/2023, possibilité pour les contrôleurs URSSAF d’utiliser les documents et informations récoltés lors d’un contrôle de toute entreprise appartenant au même groupe
- A partir du 01/01/2023, en cas de travail dissimulé du sous-traitant, l’annulation des exonérations et des réductions des cotisations pour le donneur d’ordre pourra être modulée en fonction de la gravité de la méconnaissance du devoir de vigilance et du montant de la fraude
- Lutte contre la fraude aux cotisations sociales: transmission d’informations par les greffiers des tribunaux de commerce, extension du droit de communication, pouvoir de cyber-enquête pour les agents de contrôle…
Autres mesures :
- Mise à disposition d’informations permettant aux employeurs de renseigner leurs déclarations sociales par les organismes et administrations auxquels sont destinées ces déclarations
- Les organismes de sécurité sociale corrigeront la DSN si le déclarant ne le fait pas à compter du 01/01/2023.
- L’URSSAF devra vérifier l’exhaustivité, la cohérence et la conformité des informations déclarées par les employeurs à compter du 01/01/2023
- Déclaration des revenus de remplacement via la DSN à compter du 01/01/2024
- Clarification des obligations des personnes versant un revenu de remplacement en faisant une déclaration PASRAU à compter du 01/01/2024
Loi de finances 2023
- Tickets restaurants: la valeur forfaitaire de la participation patronale maximale est de 6.50€ pour bénéficier de l’exonération
- Jeunes entreprises innovantes: le critère d’âge repasse à 8 ans
- Abondements au PEE : exonération de forfait social pour l’année 2023
- CPF : instauration d’un reste à charge. Le titulaire du CPF aura l’obligation de participer au financement de la formation éligible. La participation sera :
- Soit proportionnelle au coût de la formation (avec un plafond)
- Soit forfaitaire
- Prolongation de 2 expérimentations jusqu’au 31/12/2023 :
- CDD Tremplin
- Entreprises adaptées de travail temporaire
- Prélèvement à la source : actualisation des grilles de taux neutres, facilitation de la modulation à la baisse des taux PAS, ajustement des conditions de mise en œuvre du PAS pour certains salariés d’employeurs établis à l’étranger

Déblocage anticipé de l’intéressement et de la participation
La loi portant mesures d’urgence pour la protection du pouvoir d’achat prévoit la possibilité de débloquer par anticipation jusqu’à 10 000€.
Déblocage exceptionnel pour effectuer un achat de biens ou de services
Il existe déjà un système de déblocage des sommes placées sur un plan d’épargne dans des situations bien précises : cessation du contrat de travail, naissance d’un enfant, mariage…
Afin de soutenir la consommation des ménages, il a été créé un nouveau dispositif qui permet de débloquer l’intéressement et la participation pour financer l’achat d’un bien ou la fourniture d’un service.
Le salarié n’a pas à fournir de justificatif de ces dépenses au préalable. Toutefois, il doit tenir à la disposition de l’administration fiscale les pièces attestant de l’usage des sommes débloquées.
Les sommes pouvant être débloquées
Il est question ici des sommes issues de la participation et de l’intéressement qui ont été affectées avant le 1er janvier 2022 :
- Sur un PEE, PEI ;
- Sur un compte courant bloqué lorsque l’entreprise n’a pas mis en place de participation alors qu’elle le devait.
Ne sont donc pas concernées les sommes investies sur un PERCO ou affectées à l’acquisition de parts de fonds investis dans une entreprise solidaire.
Montant et date limite
Le salarié peut demander un déblocage allant jusqu’à 10 000€, net de prélèvement sociaux, exonéré de cotisations sociales et non imposable à l’impôt sur le revenu.
La demande ne peut être faite qu’en une seule fois et jusqu’au 31 décembre 2022. En revanche, une fois le déblocage demandé, il n’y a pas de délais spécifiques pour effectuer les achats de biens ou de services.
La demande déblocage peut porter sur tout ou partie de l’intéressement ou de la participation.
Obligation d’information de l’employeur
L’employeur doit informer les bénéficiaires de ce nouveau droit à déblocage dans les 2 mois de la promulgation de la loi.
L’organisme gestionnaire des fonds ou, à défaut, l’employeur doit déclarer à l’administration fiscale le montant des sommes débloquées en application de ce dispositif.
Les principales mesures de la loi de finances rectificative 2022
Destinée à améliorer le pouvoir d’achat des salariés, la loi de finances rectificative a été définitivement adoptée par l’Assemblée nationale et le Sénat. Elle a été publiée au Journal officiel le 17 août 2022.
Voici les principales mesures à retenir :
1. Heures supplémentaires et RTT
- La limite d’exonération d’impôt sur le revenu pour la rémunération des heures supplémentaires et complémentaires est relevée de 5 000 € à 7 500 €, avec effet rétroactif au 1er janvier 2022.
- Un dispositif permet aux salariés de racheter des jours de RTT acquis entre 2022 et 2025.
2. Frais de transport domicile – travail
- La limite d’exonération d’impôt sur le revenu pour la « prime transport » et le forfait mobilités durables passe de 500 € à 700 €, dont 400 € pour les frais de carburant (contre 200 € auparavant). Cette mesure s’applique pour les années 2022 et 2023.
- Les conditions d’éligibilité à la prime transport sont assouplies et il est désormais possible de cumuler la prime transport avec le remboursement de 50 % des abonnements de transports publics.
- La part facultative de la prise en charge des abonnements de transports publics par l’employeur est exonérée jusqu’à 25 % supplémentaires. Concrètement, 75 % du coût total de l’abonnement peut être exonéré pour 2022 et 2023.
3. Titres-restaurant
- La participation patronale exonérée passe de 5,69 € à 5,92 € par titre-restaurant.
- Les allocations forfaitaires pour frais de repas sont également revalorisées (montant fixé par décret). Ces mesures s’appliquent à partir du 1er septembre 2022.
4. Activité partielle
- Les salariés considérés comme « personnes vulnérables » pourront être placés en activité partielle. Les modalités pratiques doivent être précisées par décret.
- Cette possibilité est ouverte du 1er septembre 2022 au 31 janvier 2023.
Les principales mesures protection du pouvoir d’achat
Destinée à améliorer le pouvoir d’achat des salariés, la loi portant mesures d’urgence pour la protection du pouvoir d’achat a été définitivement adoptée par l’Assemblée nationale et le Sénat. Elle a été publiée au Journal officiel le 17 août 2022.
Voici un résumé des principales mesures prévues par ce texte :
1. Prime de partage de la valeur
La loi confirme la mise en place de la prime de partage de la valeur, successeur de la prime exceptionnelle de pouvoir d’achat. (Voir notre dossier spécial dédié).
2. Heures supplémentaires et jours de repos
Pour les entreprises de 20 à moins de 250 salariés :
- Une déduction forfaitaire des cotisations patronales s’applique sur les heures supplémentaires effectuées à compter du 1er octobre 2022. Le montant précis doit être fixé par décret.
- Une déduction forfaitaire est également prévue pour les jours de repos rachetés au-delà de 218 jours dans le cadre des forfaits-jours.
3. Intéressement
Pour les entreprises de moins de 50 salariés :
- Possibilité de mettre en place un accord par décision unilatérale de l’employeur, sous conditions.
- La durée maximale d’un accord est fixée à 5 ans.
- La procédure de contrôle est assouplie et raccourcie pour les accords déposés à compter de 2023.
- La mise en place peut se faire de manière dématérialisée.
- Le renouvellement par tacite reconduction devient possible plusieurs fois.
- Le congé paternité et d’accueil de l’enfant est désormais assimilé à une période de présence pour le calcul de l’intéressement.
4. Titres-restaurant
Jusqu’au 31 décembre 2023, les titres-restaurant peuvent être utilisés pour payer en tout ou partie le prix de tout produit alimentaire, qu’il soit directement consommable ou non.
5. Négociation collective de branche
Deux nouveautés sont prévues :
- En cas de non-respect du SMIC, un risque de fusion des branches professionnelles est possible.
- En cas de hausses fréquentes du SMIC, une procédure simplifiée d’extension des avenants relatifs aux salaires pourra être mise en place.

La loi santé au travail
La nouvelle loi sur la santé au travail a été publiée au JO le 03/08/2021 et entre en application le 31/03/2022. Des décrets ont également été publiés ces dernières semaines pour préciser certains points. On vous résume toutes les nouveautés !
1. Le DUERP
Un contenu renforcé
En plus de répertorier tous les risques professionnels auxquels les salariés sont exposés dans le cadre de leur travail, le DUERP devra assurer la traçabilité collective de ces expositions.
Des obligations selon l’effectif de la société ont été rajoutées :
- les entreprises d’au moins 50 salariés devront rédiger un programme annuel de prévention des risques professionnels et d’amélioration des conditions de travail. Un calendrier de mise en œuvre devra être élaboré ;
- les entreprises de moins de 50 salariés devront définir les actions de prévention des risques et de protection des salariés dans le DUERP.
Le CSE devra être consulté pour le DUERP et ses mises à jour.
Durée de conservation du DUERP
Les entreprises devront conserver le DUERP dans toutes ses versions, pour une durée d’au moins 40 ans à compter du 01/03/2022.
Création d’un dépôt dématérialisé
Afin de simplifier la conservation, le DUERP et ses mises à jour feront l’objet d’un dépôt dématérialisé sur un portail numérique. Ce dépôt sera applicable au 01/07/2023 pour les entreprises d’au moins 150 salariés et au plus tard le 01/07/2024 pour les autres.
Une mise à jour modifiée
La mise à jour annuelle ne concernera plus les entreprises de moins de 11 salariés à compter du 31/03/2022.
Toutefois, ces entreprises devront continuer d’actualiser le DUERP en cas :
- de décision d’aménagement important modifiant les conditions de santé et de sécurité ou les conditions de travail ;
- lorsqu’une information supplémentaire concernant l’évaluation d’un risque est portée à la connaissance de l’employeur.
L’actualisation du DUERP concerne également le programme annuel de prévention et la liste des actions de prévention.
Mise à disposition du DUERP élargie
Le DUERP devra être « tenu à la disposition des travailleurs, des anciens travailleurs ainsi que de toute personne ou instance pouvant justifier d’un intérêt à y avoir accès ».
2. LE SUIVI MÉDICAL
Création d’un rendez-vous pour les longs arrêts
Création d’un nouveau rendez-vous facultatif entre le salarié et l’employeur et associant le SPST (ex-SST). Il concernera les arrêts de travail supérieurs à une durée de 30 jours.
Ce rendez-vous permettra d’informer le salarié qu’il peut bénéficier d’actions de prévention et de la désinsertion professionnelle mais également d’un examen de pré-reprise et de mesures d’aménagement du poste et du temps de travail.
Visites de pré-reprise et de reprise
A compter du 31/03/2022, l’examen de pré-reprise sera obligatoire pour tout arrêt de travail dépassant 30 jours.
La visite de reprise pour les absences pour maladie ou accident non professionnels ne devra être organisée qu’à partir du 60 jours d’absence (contre 30 jours actuellement).
Dans les deux situations, cela s’appliquera aux arrêts de travail commençant après le 31/03/2022.
Visites de mi-carrière
Création d’une visite permettant d’évaluer l’adéquation entre le poste de travail et l’état de santé du salarié ainsi que des risques de désinsertion professionnelle.
Elle sera organisée durant l’année civile des 45 ans du salarié (ou à une autre échéance prévue dans un accord de branche). Il est possible de l’anticiper dans les 2 ans précédant l’échéance prévue.
Possibilité pour la médecine du travail de proposer un aménagement du poste ou du temps de travail.
Aménagement de la visite de fin de carrière
A compter du 31/03/2022, cette visite interviendra dans les meilleurs délais après la fin d’exposition au risque ayant justifié la surveillance renforcée.
Si le risque persiste jusqu’à la fin de carrière du salarié, cette visite interviendra avant le départ en retraite.
Mise à disposition du DUERP élargie
Le DUERP devra être « tenu à la disposition des travailleurs, des anciens travailleurs ainsi que de toute personne ou instance pouvant justifier d’un intérêt à y avoir accès ».
3. AUTRES MESURES
Dialogue social
Intégration de la qualité des conditions de travail et de la qualité de vie au travail dans la négociation sur l’égalité professionnelle
CPF de transition
Les salariés en risque de désinsertion (salariés absents pour une durée minimale de 6 mois, consécutifs ou non, au cours des 24 mois précédents pour maladie/accident d’origine professionnels ou non), auront accès au CPF de transition sans condition d’ancienneté minimale.
Passeport prévention
Création au plus tard au 1er octobre 2022 d’un passeport recensant les attestations, les certificats et les diplômes obtenus par le salarié durant les formations relatives à la santé et à la sécurité au travail.
Lutte contre la désinsertion professionnelle
Création de deux dispositifs afin de faciliter le retour à l’emploi après un arrêt de travail : la Convention de rééducation professionnelle en entreprise (CRPE) et l’essai encadré.
Pour tout savoir sur le guide repère
Le 15 mars 2022, le Ministère du travail a publié un « guide repère » qui vient préciser les mesures de prévention des risques de contamination au covid-19.
Ce guide remplace le protocole sanitaire qui imposait jusque-là le port du masque obligatoire, les distanciations sociales, etc.
Nous résumons pour vous le contenu de ce guide et les mesures de protection à poursuivre.
Quels sont les principes généraux du guide à respecter?
Les mesures principales de protection à poursuivre sont les suivantes :
- les mesures d’hygiène (lavage des mains régulier, éternuer dans son coude…)
- Le fait de continuer à aérer les locaux régulièrement
- le nettoyage des objets et points de contact que les salariés sont amenés à toucher
-
Que faire en cas d'un cas contact ou d'un cas positif?
Les règles d’isolement doivent s’appliquer.
A noter qu’à compter du 21 mars 2022, les personnes cas contact (hors personnes immunodéprimées) ne devront plus respecter une période d’isolement, quel que soit leur schéma vaccinal.
Quelle protection pour les salariés vulnérables?
Ces personnes peuvent reprendre leur activité en présentiel mais leur employeur doit leur garantir des mesures de protections renforcées.
Dans certains cas, les personnes vulnérables ne pouvant télétravailler pourront bénéficier de l’activité partielle.
Le guide repère renvoie à la FAQ du Ministère de la santé.
L'employeur a-t-il l'obligation d'évaluer les risques d'exposition au Covid-19 ?
Tout employeur est tenu d’évaluer les risques professionnels, le risque d’exposition des salariés au Covid-19 en faisant partie.
A noter que l’employeur n’est toujours pas tenu de désigner un référent Covid même si cela est recommandé.
Qu'en est-il de la vaccination?
La vaccination est toujours fortement conseillée. Celle-ci peut se faire par les services de santé au travail si le salarié le demande.
Pour rappel, le personnel travaillant dans des établissements de soin restent soumis à l’obligation vaccinale.
Réactivation de l’exonération de cotisations et de l’aide au paiement pour les secteurs impactés par les restrictions sanitaires
L’exonération de cotisations et l’aide au paiement des cotisations pour aider les secteurs impactés par les dernières restrictions sanitaires « Covid-2 » ont été réactivées par un décret du 14 mai 2022
Pour rappel, le dispositif « Covid 2 » concerne l’exonération totale de cotisations et contributions sociales patronales et l’aide au paiement des cotisations sociales, égale à 20% du montant des rémunérations brutes versées aux salariés.
Entreprises concernées
Pourront bénéficier de ce dispositif les employeurs de moins de 250 salariés qui exercent leur activité principale :
- Dans les secteurs S1 : les secteurs du tourisme, de l’hôtellerie, de la restauration, de l’évènementiel, de la culture du sport (y compris les clubs sportifs professionnels), de la culture et du transport aérien ;
- Dans les secteurs S1 bis : ceux dont l’activité dépend de celle des secteurs S1.
Les discothèques et autres salles de danse ne sont plus concernées.
Conditions pour bénéficier de l’aide
Pour bénéficier de l’exonération et de l’aide au paiement des cotisations, ces employeurs doivent, au cours du mois au titre duquel l’exonération est applicable :
- soit avoir fait l’objet d’une interdiction totale d’accueil du public ;
- soit avoir constaté une baisse de chiffre d’affaires d’au moins 65 % par rapport au chiffre d’affaires du même mois de l’une des deux années précédentes, ou au chiffre d’affaires mensuel moyen de l’année 2019 ou de l’année 2020 ou, pour les entreprises créées en 2021, par rapport au montant mensuel moyen du chiffre d’affaires réalisé entre la date de création de l’entreprise et le 31 août 2021.
Lorsque la baisse du chiffre d’affaires, constatée dans les conditions ci-dessus, est d’au moins 30% mais inférieure à 65%, les employeurs pourront seulement bénéficier de l’aide au paiement des cotisations sociales.
Le contenu du dispositif
L’exonération des cotisations patronales et l’aide au paiement des cotisations sociales peuvent être appliquées à l’ensemble des salariés, quel que soit le montant de leur rémunération. Toutefois, cela ne concerne que la part de rémunération inférieure à 4,5 fois le SMIC en vigueur au titre du mois considéré.
Ce dispositif n’est applicable que sur les cotisations sociales et les rémunérations qui ne font pas l’objet d’une compensation au titre de l’aide « renfort » qui a été mise en œuvre par le décret du 4 janvier 2022, pour les mêmes périodes.
L’exonération des cotisations : les cotisations concernées
- assurances sociales (maladie, vieillesse) et allocations familiales ;
- accidents du travail et maladies professionnelles (au maximum, 0,69 point) ;
- solidarité pour l’autonomie ;
- pôle emploi ;
- contribution au fonds national d’aide au logement (FNAL).
Les cotisations de retraite complémentaire ne seront donc pas exonérées.
Cette exonération se calcule sans limite au niveau de la rémunération.
Cette exonération se calculera sur les cotisations restant dues après application de réductions de charges « classiques », notamment :
- « réduction générale de cotisations » (dite « réduction Fillon),
- toute autre exonération totale ou partielle de cotisations,
- taux spécifiques,
- montants forfaitaires de cotisations.
Mandataires sociaux
Les mandataires sociaux, qui sont « assimilés salariés », des entreprises de moins de 250 salariés éligibles à ce dispositif, peuvent bénéficier d’une réduction de cotisations et de contributions qui sont dues au titre des années 2021 et 2022.
Elle s’impute en priorité sur les cotisations et contributions sociales qui sont dues au titre de l’année 2021. Lorsque le montant de réduction est supérieur au montant de cotisations et contributions dues au titre de cette année, le surplus s’imputera sur le montant dû au titre de l’année 2022.
Pour chaque mois d’éligibilité au titre duquel le mandataire social est rémunéré par l’entreprise, cette réduction est plafonnée et peut atteindre :
- 600 € si l’entreprise a subi une fermeture administrative ;
- 600 € si la baisse du chiffre d’affaires est d’au moins 65% par rapport au chiffre d’affaires du même mois de l’une des deux années précédentes, au chiffre d’affaires mensuel moyen de l’année 2019 ou de l’année 2020 ou, pour les entreprises créées en 2021, par rapport au montant mensuel moyen du chiffre d’affaires réalisé entre la date de création de l’entreprise et le 31 août 2021 ;
- 300 € si la baisse du chiffre d’affaires, constatée dans les conditions ci-dessus, est d’au moins 30% et inférieure à 65%.
Contribution formation et taxe d’apprentissage collectées par l’urssaf
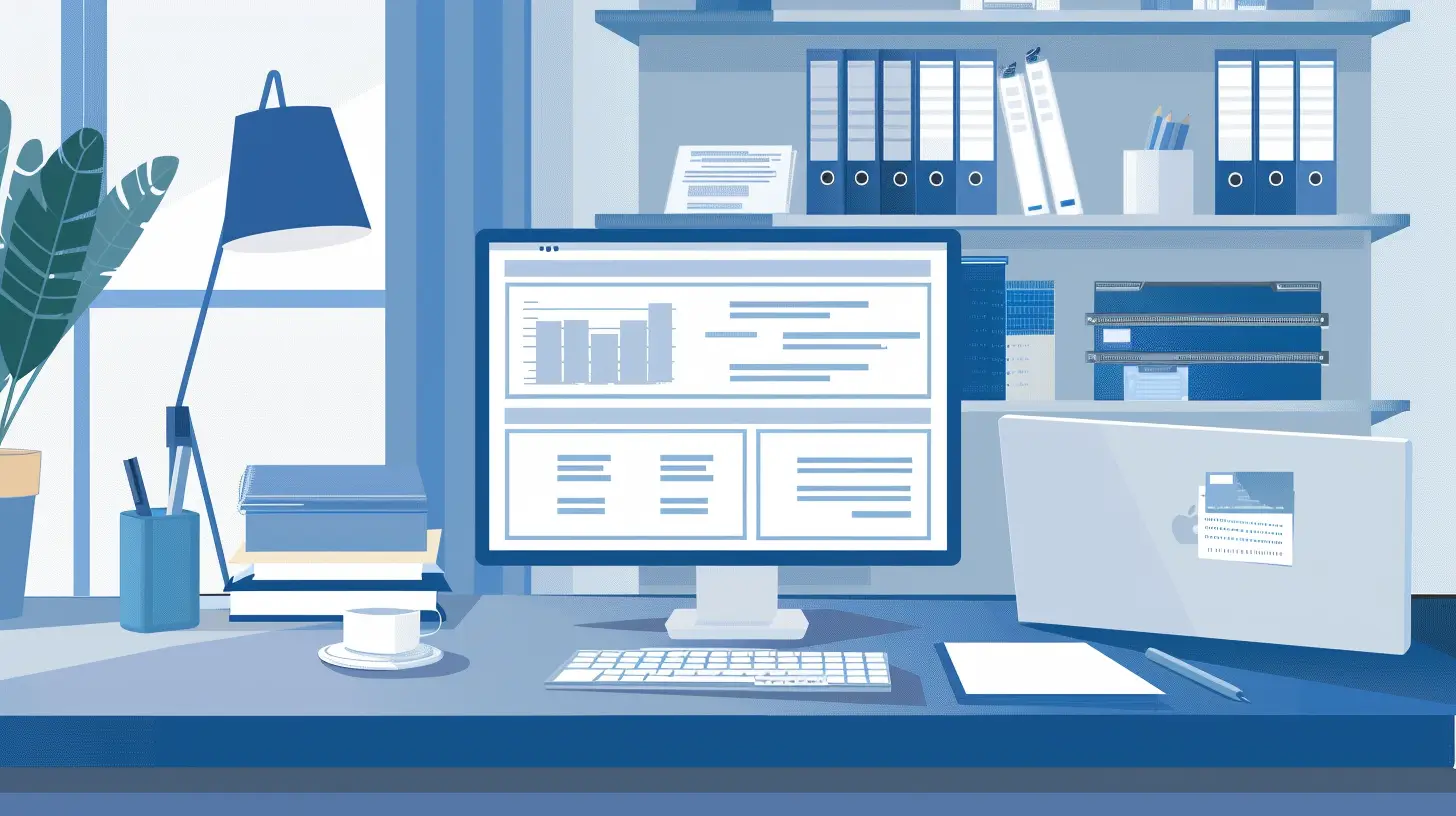
La collecte des contributions de formation professionnelle et de la taxe d’apprentissage par l’URSSAF a commencé au 1er janvier 2022.
Ces contributions sont désormais à déclarer mensuellement pour la période d’emploi de janvier 2022.
La contribution à la formation professionnelle (CFP), la contribution au CPF-CDD ainsi que la part principale de la taxe d’apprentissage doivent être déclarées et réglées chaque mois en DSN.
La première déclaration doit être réalisée en DSN le 7 ou le 15 février 2022.
Les entreprises de 250 salariés et plus qui sont redevables de la contribution supplémentaire à l’apprentissage (CSA) due au titre de la masse salariale 2022 doivent la déclarer en DSN et la régler le 5 avril 2023 (sur la DSN de mars). Il s’agit donc d’une déclaration et d’un règlement annuel en exercice décalé.
L’ensemble des entreprises doivent déclarer en DSN et régler leur solde de la taxe d’apprentissage au titre de la masse salariale 2022 le 5 ou le 15 mai 2023 (sur la DSN d’avril). Il s’agit, là encore d’une déclaration et d’un règlement en exercice décalé.
À partir du 24 février 2023, l’URSSAF a informé les employeurs concernés des effectifs nécessaires pour le calcul et la déclaration de la CSA (Contribution Sociale de Solidarité des Sociétés).
Guide Complet sur les Emplois Francs : Avantages et Modalités
Ce dispositif permet aux entreprises embauchant un demandeur d’emploi résidant en Quartier Prioritaire de la Ville (QPV) de bénéficier d’une aide financière.
Tour d’horizon de cette aide financière adressée aux entreprises généralisée à tout le territoire à compter du 1er janvier 2020.
La loi de finances 2020 a en effet étendu ce type de contrats aidés à toute la France jusqu’au 31 décembre 2021, après une période d’expérimentation limitée à certaines communes jusqu’au 31-12-2019.
Un projet de décret du 29 novembre 2021 prévoit la prolongation de ce dispositif jusqu’au 31 décembre 2022.
Rappel sur le fonctionnement de cette aide, qui peut s’élever à 5 000 € par an pendant 3 ans pour l’embauche d’un CDI.
Téléchargez notre fiche pratique avec la présentation de l’ensemble du dispositif.
Intéressement et participation les évolutions depuis le 1er janvier 2019
A compter du 1er janvier 2019, le forfait social va être supprimé ou diminué sur certaines sommes versées au titre de l’épargne salariale.
Selon l’Urssaf, la suppression ou réduction du forfait social est effective pour toutes les sommes versées à partir du 1er janvier 2019, quelle que soit la date de signature de l’accord.
Vous êtes une entreprise de moins de 50 salariés ?
Suppression du forfait social sur :
- Les versements issus des primes d’intéressement et de participation
- Les abondements de l’employeur
Vous êtes une entreprise de 50 à 250 salariés ?
Suppression du forfait social uniquement sur les sommes versées au titre de l’intéressement.
Vous êtes une entreprise de 50 salariés et plus ?
Le forfait social a été supprimé pour 2021 et 2022 concernant l’abondement de l’employeur sur les fonds d’actionnariat salarié de leur entreprise.
Pourquoi mettre en place l’intéressement et la participation ?
- Ce sont des outils de management visant à associer les salariés à la réussite de l’entreprise, donc source de motivation !
- Ce sont des dispositifs offrant des avantages fiscaux et sociaux pour toutes les parties.
N’hésitez plus et contactez-nous si vous souhaitez être accompagné pour la mise en place de ce type d’accord !
Taxation des « Contrats Courts » : les mesures applicables en deux étapes
La loi de finances pour 2020 avait institué 2 mesures concernant la taxation des contrats courts :
- taxation des CDD d’usage
- création d’un bonus / malus sur les contrats courts (annulé par le Conseil d’Etat)
Les derniers textes publiés et le contexte exceptionnel actuel sont venus modifier les règles annoncées …
Le point sur les dernieres nouveautés :
TAXATION des CDD d'usage : suppression de cette taxe !
La troisième loi de finances rectificative pour 2020, publiée au JO le 31/07/2020 est venue supprimer cette taxe à compter du 1er juillet 2020 !
Vous trouverez ci-dessous un rappel des différentes conditions prévues si la taxe avait été maintenue :
2 / Le principe : inciter les entreprises à renoncer aux CDD d’usage, et proposer des CDD plus long :
Toutes les entreprises recourant à ce type de contrat seront concernées, dès le 1er janvier 2020 , et quel que soit leur effectif ou leur secteur d’activité. Les entreprises situées à St-Pierre et Miquelon, St-Barthélémy et St-Martin ne sont pas concernées.
La taxe sera due pour tout CDD d’usage conclu à compter du 1er janvier prochain, et s’élèvera à 10 € par contrat (recouvrée par l’Urssaf via la DSN). Un salarié ayant plusieurs CDD dans le même mois aura autant de fois la taxe appliquée sur les bulletins. En revanche, en cas de « simple » prolongation du contrat initial, la taxe ne sera due qu’une seule fois.
Cette taxe « dissuasive » réduit en effet l’intérêt financier des CDD d’usage, pour lesquels la prime de précarité de 10% n’est pas due…)
2/ Les exonérations possibles dans des cas limités :
- Les entreprises qui embauchent des intermittents du spectacle ou des dockers : elles ne seront pas visées par ce dispositif, puisqu’elles sont déjà soumises à une taxation spéciale pour ce type de CDD ;
- Les Associations Intermédiaires (A.I.), concluant des CDDU d’Insertion ;
- Les entreprises relevant de certains secteurs d’activité* , qui seront couvertes par un accord collectif étendu, prévoyant des engagements envers les CDD d’usage :
- instauration d’une durée minimum de contrat,
- conditions pour que l’employeur propose un CDI au salarié après un certaine temps passée en CDDU.
Quels sont les secteurs exemptés de cette taxe ?
A compter du 1er janvier 2020, le transport de déménagement est le premier secteur à être exempté de taxe. Grâce à l’accord du 26 septembre 2005 sur le temps de liaison, le temps d’accompagnement et la valorisation du métier par l’encadrement des contrats à durée déterminée d’usage.
A compter du 1er février 2020, les activités d’Animation Commerciale et Optimisation de linéaires sont exclus de la taxe (Convention collective des Prestataires de Service => mais seuls ces 2 secteurs spécifiques sont concernés).
* Pour ce dernier cas d’exonération de la taxe de 10 € (ajouté par amendement du 14/11/2019), la liste des secteurs qui pourront être concernés sera fixée prochainement par arrêté du Ministère du Travail.
Un dispositif "bonus-malus" applicable pour certains secteurs en 2021, annulé par le Conseil d'Etat .... puis désormais applicable suite au décret du 31 mars 2021 !
Initialement prévu pour 2020, ce dispositif devait finalement s’appliquer « aux comportements des entreprises à compter de 2020 », et aux cotisations chômage dues à partir du 1er mars 2021.
Par la suite il avait convenu d’un report de la mise en place au mois d’avril 2023.
Finalement, le 25 novembre 2020 le Conseil d’Etat est venu annuler le dispositif du « bonus-malus ». Tout le système a été annulé à compter du 1er janvier 2021.
Toutefois, un décret du 31 mars 2021 a rétablit ce dispositif.
1/ Les entreprises concernées : ciblées sur certains secteurs d’activité
Les entreprises de 11 salariés et plus seront concernées par cette mesure, et uniquement si elles font partie des 7 secteurs suivants :
- Fabrication de denrées alimentaires, de boissons et de produits à base de tabac (code Naf : CA) ;
- Autres activités spécialisées, scientifiques et techniques (code Naf : MC) ;
- Hébergement et restauration (code Naf : IZ) ;
- Production et distribution d’eau-assainissement, gestion des déchets et dé-pollution (code Naf : EZ) ;
- Transports et entreposage (code Naf : HZ) ;
- Fabrication de produits en caoutchouc et en plastique, et d’autres produits non métalliques (code Naf : CG) ;
- Travail du bois, industrie du papier et imprimerie (code Naf : CC).
Cette liste a été confirmée par l’arrêté du 27/11/2019, arrêté qui a également précisé les codes « conventions collectives » qui seront concernées.
Une entreprise ayant une activité visée par l’arrêté, à la fois par son code APE et son code de convention collective (IDCC), sera soumise au dispositif « Bonus Malus ».
2/ Détail de la modulation de la cotisation Pôle Emploi
La cotisation due à Pôle Emploi, fixée à 4.05 % à ce jour, pourra varier entre 3% et 5.05% selon le cas, en fonction des « pratiques » de l’entreprise sur l’année écoulée ;
- Bonus (baisse de la cotisation à 3%) si l’entreprise réduit le recours aux CDD, et si le nombre de fins de contrat entrainant une inscription des salariés à Pôle Emploi baisse (licenciements, ruptures conventionnelles…).
- Malus (hausse de la cotisation à 5.05%) : plus le nombre de salariés s’inscrivant à Pôle emploi après avoir travaillé pour une entreprise est important, plus la cotisation augmentera.
Les démissions, ainsi que les fins de contrat d’apprentissage et contrats de professionalisation, ne seront pas prises en compte pour calculer le « taux de séparation » d’une société.
Bulletin de paie clarifié interactif
L’objectif premier de l’adoption du bulletin de paie clarifé était de simplifier votre fiche de paie en divisant par 2 le nombre de lignes.
Cette nouvelle présentation devait faciliter la lisibilité et la compréhension pour les salariés mais également simplifier la gestion de la paie pour les gestionnaires.
Suite aux retours et aux nombreuses demandes d’informations de nos clients, nos experts décortiquent le bulletin de paie clarifié pour vous aider à mieux le comprendre. Bienvenue dans notre visite guidée et interactive.
> Découvrir notre bulletin intéractif
INFORMATION SOCIÉTÉ
nom entreprise
adresse entreprise
CLASSIFICATION SALARIÉ
le nom du salarié
l’adresse du salarié
la période du bulletin de paie
le numéro du bulletin de paie
le numéro de Sécurité Sociale
la date d’entrée du salarié
la section du salarié
l’emploi du salarié
le coefficient
la position du salarié
la qualification du salarié
l’ancienneté du salarié
CONVENTION COLLECTIVE
le numéro de la convention collective.
+++ En savoir plus
La convention collective est un accord rédigé par des groupements d’entreprises et des organisations syndicales propres à un métier ou un secteur. Elle indique les conditions de travail et d’emploi (la durée de la période d’essai, durée de travail, congés payés, niveau de rémunération, le préavis en cas de rupture du contrat de travail, etc…) aini que les garanties sociales.
IDENTIFICATION SOCIÉTÉ
Logo de l’entreprise
le nom de l’employeur
le numero de l’établissement
le numero de SIRET
le code NAF
SALAIRE BRUT MENSUEL
le salaire de base
les heures supplémentaires
SANTÉ (explication avec mutuelle)
– « Complémentaire Santé Forfait » : cotisation mutuelle
+++ « En savoir plus »
Les cotisations finançant la complémentaire santé sont mises en place dans le cadre de l’entreprise. Elles permettent le remboursement de dépenses engagées par l’assuré en cas de maladie, accident du travail, accident de la vie quotidienne ou maternité.
Le remboursement de la complémentaire santé s’ajoute au remboursement de l’assurance maladie obligatoire de base.
La couverture des salariés par une complémentaire santé est obligatoire. L’employeur doit financer au moins la moitié de la couverture.
– « Complémentaire incapacité Invalidité Décès » : cotisation prévoyance finançant les indemnités journalières en cas d’arrêt de travail ; les pensions d’invalidité ou d’incapacité et le capital décès
MALADIES PROFESSIONNELLES
Cotisation patronale qui finance les risques accidents de travail et maladies professionnelles.
Son taux est fixé par la Carsat (caisse d’assurance retraite et de la santé au travail) en fonction de la taille et de l’activité de l’entreprise.
Le taux est déterminé par établissement en fonction de son activité principale et de la fréquence des accidents du travail et maladies professionnelles.
RETRAITE
– Cotisations salariales et patronales finançant les pensions retraite de nos ainés.
Les cotisations d’assurance vieillesse sont calculées :
sur la fraction de la rémunération brute inférieure ou égale au plafond de la sécurité sociale (cotisation vieillesse plafonnée) ;
et sur la rémunération brute totale (cotisation vieillesse déplafonnée).
– Sécurité sociale plafonnée
Cette sous rubrique retrace la part de la cotisation vieillesse qui est calculée sur la partie de la rémunération brute inférieure ou égale au plafond de la sécurité sociale.
Les taux des cotisations sont les suivants :
8,55 % pour la part employeur
6,90 % pour la part salariale
– Sécurité sociale déplafonnée
Cette sous-rubrique retrace la part de la cotisation vieillesse calculée sur la totalité de la rémunération brute des salariés.
Les taux de la cotisation sont de :
1,90 % pour la part employeur ;
0,40 % pour la part salariale sur la totalité de la rémunération.
– Complémentaire retraite
Ces cotisations financent la pension de retraite AGIRC-ARRCO ou IRCANTEC (agents contractuels publics), complémentaire de la retraite de base versée par la sécurité sociale ou de celle versée par la mutualité sociale agricole (CMSA).
Les cotisations AGIRC-ARRCO et IRCANTEC constituent des droits sous forme de points, alors que la retraite de base de la sécurité sociale fonctionne sous la forme de validation de trimestres.
L’assiette de cotisation du régime AGIRC-ARRCO est celle des cotisations de Sécurité sociale. Il s’agit d’une cotisation composée de 2 tranches :
la tranche 1 est comprise entre le 1er euro et le montant du 3 428 € ;
la tranche 2 est comprise entre le montant du 3 428 €) et le montant de 8 PSS.
Les cotisations pour l’Association pour la gestion du fonds de financement (AGFF) apparaissent aussi dans ces lignes.
– Retraite supplémentaire
La cotisation finance la retraite supplémentaire facultative instaurée au sein des entreprises. Elle constitue alors un troisième niveau de retraite des salariés.
Les droits acquis seront versés en complément des précédents étages du système de retraite.
FAMILLE : Allocation familiales
Cotisation patronale finançant les prestations versées par les CAF
Exclusivement à la charge de l’employeur, elle est calculée sur la totalité de la rémunération brute du salarié. Le taux de droit commun est de 5,25 %.
Toutefois, une réduction de taux est applicable lorsque la rémunération du salarié est inférieure à 3,5 SMIC. Le taux de cotisation d’allocations familiales est alors abaissé à 3,45 %.
ASSURANCE CHÔMAGE :
Pole Emploi
Cotisations patronales finançant la perte d’emploi.
La cotisation « APEC » concerne uniquement les salariés ayant le statut cadre.
AUTRES CONTRIBUTIONS DUES PAR L’EMPLOYEUR
ll s’agit de contributions spécifiques qui sont uniquement à la charge de l’employeur.
Cette rubrique regroupe notamment :
– le versement transport
le versement transport (VT) est une contribution locale des employeurs qui permet de financer les transports en commun. Il est perçu par l’Urssaf qui le reverse ensuite aux collectivités territoriales en charge des transports (commune, département, région).
– la contribution au Fonds national d’aide au logement (FNAL)
cette contribution assure le financement de l’allocation logement.
Le taux varie en fonction de l’effectif de l’entreprise. Le taux est fixé à :
- 0,10 % sur la part des rémunérations limitées au plafond de la Sécurité sociale pour les employeurs occupant moins de 50 salariés ;
- 0,50 % sur la totalité des rémunérations pour les employeurs occupant 50 salariés et plus.
– la participation des employeurs à l’effort de construction (PEEC)
La participation des employeurs à l’effort de construction (PEEC), appelée également dispositif du 1 % logement, est un investissement directement versé par les employeurs en faveur du logement des salariés. Cette obligation s’applique quelle que soit l’activité exercée ou la forme juridique de l’entreprise. Elle est obligatoire pour les entreprises de plus de 50 salariés.
– la contribution au dialogue social
Elle permet de financer la mise en place d’un fonds paritaire dédié au financement des organisations syndicales de salariés et des organisations professionnelles d’employeurs.
– la contribution solidarité autonomie (CSA)
La contribution solidarité autonomie (CSA) est une contribution de 0,3 % à la charge de l’employeur, affectée à la Caisse nationale de solidarité pour l’autonomie (CNSA), afin de financer des actions en faveur de l’autonomie des personnes âgées ou handicapées. Elle est due dans le cadre de la journée de solidarité, journée supplémentaire de travail non rémunérée pour les salariés, même si son versement n’est pas subordonné à la mise en œuvre de la journée de solidarité dans l’entreprise.
– le forfait social
Elle est prélevée sur les rémunérations ou gains non soumis aux cotisations et contributions sociales, mais assujettis à la CSG.
– la contribution de l’employeur à la formation professionnelle continue
Concerne les formations pour les adultes qui ont quitté la formation initiale et souhaitent acquérir de nouvelles compétences ou connaissances.
Plus précisément, elle concerne les demandeurs d’emploi, les salariés de la fonction publique, et surtout les salariés du privé.
COTISATIONS STATUTAIRES OU PRÉVUES PAR LA CONVENTION COLLECTIVE
(non prévu sur notre bulletin modèle)
Un certain nombre de conventions collectives, comme certains statuts particuliers, prévoient des cotisations spécifiques obligatoires. L’employeur qui relève de cette convention ou de ce statut a l’obligation de respecter les obligations qui en découlent.
La cotisation versée aux caisses de congés payés figure dans cette rubrique.
CSG NON IMPOSABLE A L’IMPÔT SUR LE REVENU
Contribution sociale généralisée (CSG) participe au financement solidaire de la protection sociale, en particulier des branches famille, maladie et du fonds de solidarité vieillesse. Cotisation 100% salariale.
CSG / CRDS IMPOSABLE À IMPÔT SUR LE REVENU
Contribution au remboursement de la dette sociale. Cotisation 100% salariale
ALLÈGEMENT DE COTISATIONS
– Exonération de cotisationss employeur
les allègements généraux dont bénéficient les employeurs au titre des salariés dont les rémunérations brutes sont inférieures à 1,6 Smic ;
la réduction du taux de cotisations allocations familiales, dont bénéficient les employeurs au titre des salariés dont les rémunérations brutes sont inférieures à 3,5 Smic ;
les exonérations spécifiques pour les entreprises implantées dans les zones de revitalisation rurale (ZRR), ou en bassins d’emplois à redynamiser (BER) ou en zones de restructuration de la défense (ZRD) ou encore implantées en outre-mer (Lodeom).
– Exonérations de cotisations salariales
Réduction de cotisations salariales sur les heures supplémentaires et complémentaires.
AUTRES FORMES DE RÉMUNÉRATION
- (Titre restaurant, indemnité transport…)
- Titres restaurant
- Remboursement abonnement transport à hauteur de 50%
TOTAL VERSÉ PAR L’EMPLOYEUR
Il s’agit du total des sommes versées par l’employeur, y compris les contributions patronales.
Cette ligne regroupe :
la rémunération brute du salarié ;
les cotisations et contributions à la charge de l’employeur, déduction faite des exonérations et allègements de charges sociales.
Il s’agit ici de faire apparaitre le cout global du salarié.
PRÉLÈVEMENT À LA SOURCE DE L’IMPÔT SUR L’IMPÔT SUR LE REVENU
Le taux varie chaque mois en fonction de votre situation personnelle
CONGÉS PAYÉS
En cours : jours de congés en cours d’acquisition sur la période
Acquis : jours de congés acquis sur la période précédente
Pris : jours de congés pris depuis le début de la période jusqu’à ce jour
Solde : Jours de congés payés Acquis – jours de congés payés pris
COORDONNÉES BANCAIRES
+ date de paiement du salaire
Le CSE en pratique : focus sur la première réunion !
Vous venez d’élire un Comité Social Economique, il est alors temps d’organiser la première réunion du CSE ! Que faut-il faire lors de cette première réunion ? Quels sujets faut-il aborder ?
#1 - Documents à fournir au CSE
La documentation économique et financière venant préciser :
– La forme juridique de l’entreprise et son organisation ;
– Les perspectives économiques de l’entreprises telles qu’elles peuvent être envisagées ;
– Le cas échéant, la position de l’entreprise au sein d’un groupe (s’il en existe un) ;
– La répartition du capital entre les actionnaires détenant plus de 10 % du capital et la position de l’entreprise dans la branche d’activité à laquelle elle appartient.
#2 - Déroulement de la séance
Le chef d’entreprise ou son délégataire doit présider cette première réunion.
Le Président ouvre la séance en rappelant le rôle du Comité et le but de la réunion : pourvoir aux différentes fonctions de nature à assurer son bon fonctionnement.
Retrouvez toutes nos informations sur le CSE, dans notre guide explicatif !
Entreprise de moins de 50 salariés :
– Etablir un calendrier des réunions *
Entreprises de 50 salariés et plus :
– Etablir un calendrier des réunions * ;
– Désigner le Secrétaire et le Trésorier ;
– Elaborer le règlement intérieur ;
– Ouvrir un compte bancaire (ou reddition des comptes par les anciens membres) ;
– Souscrire une assurance responsabilité civile (payé sur budget fonctionnement) ;
– Présenter la BDES ;
– Désigner le représentant au CA ou à l’AG dans les entreprises concernées.
*Fréquences des réunions CSE ?
- Moins de 50 salariés : tous les mois
- Entre 50 et 299 salariés : tous les 2 mois
- Plus de 299 salariés : tous les mois
#3 - Zoom sur les entreprises de plus de 50 salariés
– Ouverture du compte bancaire. Les banques exigent la délibération du CSE pour l’ouverture du compte ;
– Le CSE doit souscrire une assurance responsabilité civile propre (il ne peut pas être couvert par celle de la société) ;
– Etablissement des comptes annuels. Il faut toujours veiller à respecter le principe de séparation des deux budgets (celui de fonctionnement et celui des activités sociales et culturelles) ;
– Formations obligatoires pour les membres du CSE titulaires et suppléants. Le financement est pris en charge par le CSE ;
– Le règlement intérieur est obligatoire ! il doit préciser les modalités de fonctionnement du CSE et celles de ses rapports avec les salariés de l’entreprise.
CSE – Guide pratique la 1ere réunion
Les réductions tarifaires : quelles sont les règles ?
Dans certains cas l’entreprise peut décider d’accorder à ses salariés des réductions tarifaires sur des produits ou des services réalisés par l’entreprise. Cet avantage alors accordé aux salariés se fait dans des conditions préférentielles. Des règles existent afin que cette situation soit « validée » juridiquement !
#1 - Biens et services de l'entreprise
a fourniture de produits et services réalisés par l’entreprise à ses salariés ne constitue pas un avantage en nature dès lors que la réduction accordée n’excède pas 30% du prix de vente public normal.
Le montant est alors exonéré de cotisations et contributions (y compris CSG/CRDS).
L’évaluation doit être effectuée par référence au prix de vente toutes taxes comprises pratiqué par l’employeur pour le même produit ou le même service, à un consommateur non salarié de l’entreprise.
Lorsque la fourniture est gratuite ou lorsque la remise dépasse 30% du prix de vente normal, il convient de réintégrer la totalité de l’avantage en nature dans l’assiette.
Cela veut donc dire que la somme sera intégralement soumise à cotisations, et qu’elle devra apparaître sur le bulletin de salaire.
#2 - Réductions tarifaires sur les invendus
La loi sur la lutte contre le gaspillage a été publié le 11/02/2020, elle vient assouplir le règime des invendus, tout en restant dans certaines limites.
L’esprit de cette loi est de donner une seconde vie aux produits « qui ne peuvent pas ou ne peuvent plus être vendus » et encourager les sociétés à avoir une politique de gestion « responsable » de leurs invendus.
Depuis le 12 février 2020, la loi permet d’exonérer de cotisations et contributions (y compris CSG/CRDS) dans la limite du seuil de revente à perte les réductions tarifaires jusqu’à 50% du prix de vente public.
De quels produits est-il question ici ?
Il s’agit des produits initialement destinés à la vente mais qui ne peuvent pas ou ne peuvent plus être vendus.
Le seuil de revente à perte : qu'est-ce que c'est ? ici ?
Ce seuil représente la limite de prix en dessous de laquelle un distributeur ne peut pas revendre un produit sous peine d’être sanctionné.
En clair, il n’est pas possible de revendre un produit au-dessous de son prix d’achat effectif !
Le PAS : prélèvement à la source
Depuis le 1er janvier 2019, le système de recouvrement de l’impôt sur le revenu sera été remplacé par un prélèvement à la source (PAS) contemporain de la perception des revenus. Pour les salaires, il prend désormais la forme d’une retenue à la source mise en œuvre par les employeurs.
Ci-après quelques précisions pratiques fournies par l’administration fiscale. (mise à jour au 01-01-2020). Voir le dossier complet
Taux d’Accidents du Travail pour les Fonctions Supports : Comprendre les Implications
Le taux « Bureau » permet à un employeur de bénéficier d’un taux Accident du Travail « réduit » pour une partie de ses salariés « sédentaires », exerçant des fonctions administratives. Ce taux est désormais remplacé par le taux « Fonctions Supports ».
Quels salariés peuvent être concernés par ce taux réduit ?
Uniquement ceux travaillant sur les postes suivants :
- secrétariat & accueil,
- gestion financière & ressources humaines,
- comptabilité & affaires juridiques.
Pour quelles entreprises ?
Uniquement les entreprises de moins de 150 salariés ! Deux cas de figure :
1/ Les entreprises ayant déjà un taux AT « réduit »:
Si le taux AT « réduit » appliqué est l’ancien taux « Bureau » : elles doivent faire une demande écrite, pour conserver leur ancien taux réduit « Bureau » à partir de janvier 2020. Si le taux AT « réduit » est déjà le taux AT « Support » (en cas de demande de taux faite depuis mars 2017) : pas de nouvelle démarche à effectuer.
2/ Les entreprises n’ayant aucun taux AT réduit à ce jour :
Elles peuvent aussi faire une première demande, dès aujourd’hui, pour une première application.
Quelle est la procédure à suivre ?
Pour « basculer » du taux Bureau au taux Fonctions Supports, rien ne se fera en automatique ! Il faut compléter un formulaire, comme pour toute entreprise qui ferait une première demande, en joignant :
- les plans des locaux de l’entreprise
- la liste des salariés pour lesquels la demande est faite ainsi que leur poste occupé
En cas d’accord de la CPAM, la décision est notifiée par écrit, en précisant le taux retenu et la date d’application possible (sans rétroactivité).
Départ en retraite : quand le cadeau offert au salarié est redressé
Lorsqu’un employeur offre un cadeau à un salarié lors de son départ en retraite, il n’est pas rare que l’Urssaf se penche sur ce point lors d’un contrôle…
Une exonération limitée
Le départ en retraite fait parti des évènement pour lesquels l’employeur peut offrir un bon d’achat, en guide de « cadeau de départ ». Dans ce cas, il faut que le montant du bon d’achat reste inférieur à un certain montant pour être exonéré de cotisations sociale (171 € pour 2020).
Mais bien souvent, l’employeur offre directement un cadeau au salarié, cadeau dont la valeur peut être bien plus élevée (achat d’une montre, d’un voyage…).
En cas de contrôle Urssaf, ces achats sont rapidement identifiés par le contrôleur, ce qui aboutit généralement à un redressement.
La médaille du travail, une solution "alternative" !
Une solution existe pour offir un cadeau exonéré, même si sa valeur dépasse le montant autorisé pour les bons d’achat : la médaille du travail.
En effet, en plus des démarches à effectuer par le salarié (auprès de la Direccte ou de la préfecture), l’employeur peut décider :
- de verser une prime au salarié
- ou de lui offrir directement un cadeau
Si le montant ne dépasse pas l’équivalent d’un mois de salaire brut du bénéficiaire, alors l’exonération est possible.
Attention : offrir un cadeau ou octroyer une prime pour la médaille du travail peut devenir un usage dans l’entreprise. Dans ce cas, l’employeur devra procéder de la même manière pour tous les salariés concernés par la suite.
Certaines conventions collectives peuvent imposer le versement de la prime « médaille du travail ».
Remboursement IK : il faut demander la carte grise au salarié
L’employeur doit rembourser les frais de trajets pour les salariés effectuant des déplacements professionnels avec leur propre véhicule. Comme pour tout remboursement de ce type, des justificatifs sont à produire pour éviter un redressement !
Ce dédomagement est en effet exonéré de cotisations dans certaines conditions :
- Etablissement d’une note de frais
Avec mention du motif du trajet, du lieu du déplacement, du nombre de kilomètres effectués et de la puissance fiscale du véhicule. Ces éléments sont à produire en cas de contrôle Urssaf !
- Respect du barème fiscal
En fonction du nombre de kilomètres effectués dans l’année, le remboursement « unitaire » ne sera pas le même.
Pour bien comprendre et appliquer le barème des indemnité kilométriques, les règles, trajets et véhicules concernés ausinsi que les montants et conditions d'exonération, consultez notre fiche pratique complète à télécharger..
- Justificatif de la puissance fiscale du véhicule
L’employeur doit demander aux salariés concernés une copie de la carte grise du véhicule utilisé, pour justifier le montant des IK remboursés (même si le véhicule appartient à une autre personne, comme le conjoint par exemple).
En l’absence de ces justificatifs, un contrôleur Urssaf pourrait tout à fait considérer les IK comme un élément de salaire devant être soumis à charges sociales.
Rupture conventionnelle avec un salarié inapte : c’est possible !
Dans un arrêt du 9 mai 2019, la Cour de Cassation a admit la validité d’une rupture conventionnelle signée avec un salarié inapte, alors même que l’inaptitude faisait suite à un accident du travail.
Jusqu’à présent, ce type de rupture ne semblait pas possible, puisqu’un salarié inapte peut bénéficier d’un régime très protecteur en cas de licenciement (notamment si l’origine de l’inaptitude est professionnelle) :
- propositions de reclassement par l’employeur,
- reprise du versement du salaire au bout d’un mois,
- paiement d’indemnités plus élevées lors de la rupture…
Les juges estiment toutefois que le commun accord des parties prime sur tout le reste : dès lors qu’il n’y a pas « vice du consentement » du salarié, la rupture conventionnelle est possible !
Et ce, même si le salarié toucherait a priori une indemnité de départ inférieure à celles prévues dans le cadre d’un licenciement pour inaptitude.
Métallurgie : une nouvelle Convention Collective unique
Le 7 février 2022, l’organisation patronale UIMM, ainsi que trois organisations syndicales, ont signé une nouvelle convention collective nationale unique pour la Métallurgie, après plus de 6 années de négociation. Celle-ci devient applicable dans son entièreté à compter du 1er janvier 2024.
Métallurgie : pourquoi une nouvelle convention collective unique ?
Pour rappel, aujourd’hui la métallurgie c’est 78 conventions (76 conventions territoriales, une pour les ingénieurs et cadres ainsi qu’une pour le secteur de la sidérurgie).
Le projet des organisations patronales et syndicales était donc de compiler toutes ces CCN en une seule convention unique. Cette réflexion a été engagée en 2014 et les négociations ont débuté en 2016.
Finalement, ce n’est que le 7 février 2022 que la convention nationale unique de la Métallurgie a été signée. Parmi les éléments contenus dans la nouvelle CCN, nous retrouvons : la classification, les minima sociaux, la durée de travail, la protection sociale, etc.
CCN Métallurgie : Quid des spécificités locales ?
La nouvelle convention nationale ne peut évidemment pas traiter de toutes les spécificités locales.
Ainsi, les territoires avaient jusqu’au 30 juin 2022 pour négocier sur les différences significatives et signer des accords autonomes.
Certains partenaires territoriaux ont utilisé cette faculté notamment pour le maintien des congés, primes et indemnités.
Quelle date d’application pour la nouvelle convention collective nationale Métallurgie ?
Le volet « protection sociale » a été mis en place depuis le 1er janvier 2023.
Pour les autres thèmes, ils rentrent en vigueur à compter du 1er janvier 2024.
Entreprises de la Métallurgie : des équipes paie dédiées à votre service
Au sein de Paie & RH Solutions, nous avons des équipes paie et des experts dédiés à la convention collective nationale de la métallurgie pour vous accompagner dans l’externalisation. Spécialement formées aux spécificités des dispositifs conventionnels de la branche, nos équipes vous apportent des réponses précises, rapides et conformes à votre contexte et à votre environnement.
Découvrez et téléchargez l’intégralité de la CCN Métallurgie ci-dessous
Articles à la Une

Recevez
l’essentiel RH


Besoin d’un accompagnement Paie & RH ?

“ On n’améliore pas ce qu’on ne mesure pas ”


